팔란티어 주가 전망, 2분기 실적 분석과 주요 사업으로 보는 성장 가능성
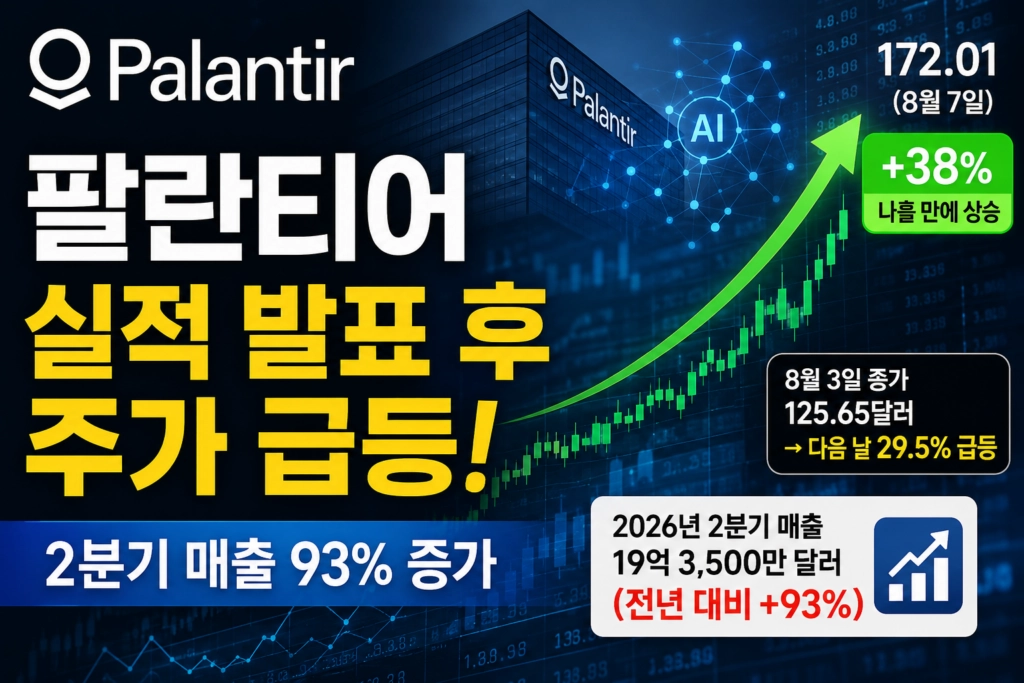
팔란티어 주가가 2026년 2분기 실적 발표 이후 급등하면서 다시 시장의 관심을 받고 있습니다.
팔란티어 테크놀로지스(Palantir Technologies)는 인공지능(AI), 데이터 분석, 기업용 소프트웨어를 결합한 플랫폼 기업입니다. 과거에는 미국 정부와 국방 분야의 데이터 분석 기업이라는 이미지가 강했지만, 최근에는 미국 상업 부문의 성장이 빠르게 확대되면서 사업 구조도 달라지고 있습니다.
특히 2026년 2분기에는 매출이 전년 대비 93% 증가한 19억 3,500만 달러를 기록했고, 미국 상업 매출은 149% 증가했습니다.
실적 발표 이후 주가 역시 크게 움직였습니다. 8월 3일 종가 125.65달러에서 실적 발표 다음 날 29.5% 급등했고, 8월 7일에는 172.01달러까지 올라섰습니다. 불과 나흘 만에 약 38% 상승한 것입니다.

그렇다면 팔란티어는 어떤 회사이며, 실제 매출은 어디에서 발생하고 있을까요? 또 이번 2분기 실적은 주가에 어느 정도의 성장 기대를 반영할 수 있는 수준일까요?
팔란티어는 어떤 회사인가
팔란티어는 2003년 설립된 미국의 데이터 분석 및 소프트웨어 기업입니다. 알렉산더 카프(Alexander Karp)가 CEO를 맡고 있으며, 정부기관과 기업이 보유한 복잡한 데이터를 연결하고 분석해 실제 업무에 활용할 수 있도록 하는 소프트웨어 플랫폼을 제공합니다.
대표적인 플랫폼은 Gotham, Foundry, AIP, Apollo입니다.
Gotham은 주로 정부·국방·정보기관을 대상으로 사용되는 데이터 분석 플랫폼입니다.
Foundry는 기업의 다양한 데이터를 하나의 환경에서 연결하고 분석해 실제 업무에 활용할 수 있도록 지원합니다.
AIP는 팔란티어의 인공지능 플랫폼입니다. 기업이나 정부기관이 보유한 데이터와 AI 모델을 연결해 AI가 실제 업무에 활용될 수 있도록 하는 역할을 합니다.
Apollo는 클라우드뿐 아니라 온프레미스와 같은 다양한 환경에서 소프트웨어를 안전하게 배포하고 업데이트할 수 있도록 지원합니다.
팔란티어의 사업을 쉽게 표현하면 “기업이나 정부가 가지고 있는 데이터를 실제 의사결정과 업무 자동화에 연결하는 소프트웨어 회사”라고 볼 수 있습니다.
팔란티어 주요 사업과 매출은 어디에서 발생할까
팔란티어의 매출은 크게 정부 부문과 상업 부문으로 나뉩니다.
2025년 기준으로 정부 고객에서 약 54%, 상업 고객에서 약 46%의 매출이 발생했습니다. 과거에는 정부 매출 비중이 상대적으로 높았지만 최근에는 상업 부문의 성장 속도가 크게 빨라지고 있습니다.
2026년 2분기에는 이 변화가 더욱 뚜렷하게 나타났습니다.
| 사업 부문 | 2026년 2분기 매출 | 전년 대비 증가율 |
|---|---|---|
| 미국 상업 | 7억 6,400만 달러 | +149% |
| 미국 정부 | 8억 900만 달러 | +90% |
| 국제 상업 | 1억 8,200만 달러 | +26% |
| 국제 정부 | 1억 8,100만 달러 | +42% |
| 전체 매출 | 19억 3,500만 달러 | +93% |
이번 실적에서 가장 눈에 띄는 부분은 미국 상업 부문입니다.
미국 기업들이 팔란티어의 AI 및 데이터 플랫폼을 도입하면서 상업 부문의 매출 증가 속도가 정부 부문보다 훨씬 빠르게 나타났습니다.
이는 팔란티어의 투자 포인트를 이해하는 데 중요한 부분입니다.
정부 계약만으로 성장하는 기업이라면 정부 예산이나 정책 변화에 대한 의존도가 높아질 수 있습니다. 반면 상업 고객이 빠르게 증가한다면 기업용 AI 시장에서 새로운 성장동력을 확보할 수 있기 때문입니다.
팔란티어의 핵심 경쟁력은 무엇인가
팔란티어를 단순한 AI 기업으로만 이해하면 사업 구조를 제대로 파악하기 어렵습니다.
팔란티어의 핵심 경쟁력 중 하나는 온톨로지(Ontology)입니다.
온톨로지는 기업 내부에 흩어진 데이터와 사람, 제품, 고객, 공급망, 업무 프로세스 등의 관계를 연결해 실제 업무에서 활용할 수 있도록 만드는 데이터 구조라고 이해하면 쉽습니다.
예를 들어 제조기업의 경우 단순히 “재고가 몇 개 남았는가”를 보여주는 것에서 끝나는 것이 아니라 재고, 생산 일정, 공급업체, 주문량 등을 연결해 어떤 제품을 언제 얼마나 생산해야 하는지 판단할 수 있도록 만드는 방식입니다.
여기에 AIP가 결합되면서 AI가 단순히 질문에 답하는 것을 넘어 실제 기업 업무 과정에 참여할 수 있는 구조가 만들어집니다.
팔란티어의 2025년 사업보고서 역시 Foundry가 데이터를 연결하고 분석하며 운영 과정에 활용하는 플랫폼이고, AIP는 기업과 정부의 데이터에 AI와 대규모 언어 모델을 연결하는 역할을 한다고 설명합니다.
팔란티어 2026년 2분기 실적 분석
이번 2분기 실적은 단순히 매출이 늘어난 것 이상의 의미를 가지고 있습니다.
매출 성장과 함께 수익성까지 크게 개선됐기 때문입니다.
| 실적 항목 | 2026년 2분기 | 전년 대비 |
|---|---|---|
| 매출 | 19억 3,500만 달러 | +93% |
| 조정 영업이익 | 11억 9,400만 달러 | +157% |
| 조정 영업이익률 | 62% | 상승 |
| GAAP 영업이익 | 9억 1,200만 달러 | +197% |
| GAAP 순이익 | 10억 6,200만 달러 | +225% |
| 조정 잉여현금흐름 | 12억 2,000만 달러 | +115% |
가장 중요한 부분은 이익 증가율이 매출 증가율보다 훨씬 높았다는 점입니다.
매출은 93% 증가했지만 조정 영업이익은 157% 증가했습니다.
조정 영업이익률 역시 1년 전 46%에서 62%까지 높아졌습니다. 즉, 매출 규모가 커지는 동시에 수익성까지 개선되고 있다는 의미입니다.
매출보다 빠르게 증가한 영업이익
소프트웨어 기업의 성장 과정에서는 매출이 빠르게 늘어나면 영업사원, 개발자, 고객지원 인력 등의 비용도 함께 증가하는 경우가 많습니다.
그런데 팔란티어는 이번 분기 매출 증가율보다 영업이익 증가율이 훨씬 높았습니다.
이러한 특징을 확인할 때 활용할 수 있는 지표가 Rule of 40입니다.
Rule of 40은 소프트웨어 기업의 매출 성장률과 영업이익률을 더해 기업의 성장성과 수익성을 동시에 평가하는 방식입니다.
팔란티어의 이번 분기를 단순 계산하면 다음과 같습니다.
매출 성장률 93% + 조정 영업이익률 62% = 155%
일반적으로 40%를 넘으면 성장성과 수익성의 균형이 양호하다고 평가하는데, 팔란티어의 수치는 이를 크게 웃돌았습니다.
다만 GAAP 순이익 증가율에는 영업활동 외의 평가이익도 일부 포함될 수 있기 때문에 순이익 증가율만으로 기업의 실질적인 영업 경쟁력을 판단해서는 안 됩니다.
고객 증가와 계약 잔고도 중요한 이유
팔란티어 실적을 볼 때 매출과 영업이익만 확인해서는 부족합니다.
향후 매출이 계속 증가할 가능성을 판단하려면 고객의 증가와 기존 고객의 사용 확대도 살펴볼 필요가 있습니다.
이번 2분기 주요 지표는 다음과 같습니다.
| 지표 | 2026년 2분기 | 변화 |
|---|---|---|
| 순달러유지율(NDR) | 157% | 직전 분기 150% |
| 미국 상업 고객 | 653개 | 전년 대비 +35% |
| 전체 고객 | 1,049개 | 전년 대비 +24% |
| RPO | 49억 달러 | 전년 대비 +103% |
여기서 NDR(Net Dollar Retention)은 기존 고객이 추가 구매나 서비스 확대를 통해 얼마나 더 많은 금액을 지출하고 있는지를 보여주는 지표입니다.
NDR이 157%라는 것은 기존 고객 집단이 1년 전보다 평균적으로 57% 더 많은 매출을 만들어내고 있다는 의미입니다.
특히 NDR은 신규 고객의 증가를 제외하고 기존 고객의 사용 확대를 측정하기 때문에 SaaS 기업의 고객 충성도와 확장성을 판단할 때 중요한 지표입니다.
팔란티어의 NDR은 최근 5개 분기 동안 128% → 134% → 139% → 150% → 157%로 상승했습니다.
이 흐름이 계속된다면 팔란티어는 신규 고객을 계속 확보하지 않더라도 기존 고객의 플랫폼 사용 확대만으로도 매출을 추가로 늘릴 수 있습니다.
RPO 103% 증가가 의미하는 것
RPO(Remaining Performance Obligation)는 계약이 체결됐지만 아직 회계상 매출로 인식되지 않은 금액입니다.
쉽게 말해 앞으로 서비스가 제공되면서 매출로 전환될 가능성이 높은 계약 잔고라고 볼 수 있습니다.
팔란티어의 2분기 RPO는 49억 달러로 전년 대비 103% 증가했습니다.
같은 기간 매출 증가율은 93%였습니다.
계약 잔고가 매출보다 빠르게 증가하고 있다는 점은 향후 매출 성장에 긍정적인 요소입니다.
특히 미국 상업 부문의 총 잔여 계약가치는 62억 4,000만 달러로 전년 대비 124% 증가했습니다.
이는 최근 팔란티어 성장의 중심이 미국 상업 시장으로 이동하고 있음을 보여주는 지표입니다.
팔란티어 2026년 연간 가이던스 상향
기업의 실적을 분석할 때 과거 실적만큼 중요한 것이 경영진의 향후 전망입니다.
팔란티어는 이번 실적 발표에서 2026년 연간 매출 전망을 기존 76억 6,000만 달러에서 81억 5,400만 달러로 상향했습니다.
이는 연간 약 80% 수준의 성장을 의미합니다.
특히 미국 상업 부문에 대해서는 134% 이상의 성장을 제시했습니다.
따라서 시장이 이번 실적을 긍정적으로 평가한 이유는 단순히 2분기 실적이 좋았기 때문만은 아닙니다.
실적이 예상보다 좋았고, 고객 지표가 개선됐으며, 향후 매출 전망까지 크게 상향됐다는 점이 함께 작용했다고 볼 수 있습니다.
팔란티어 주가 현황
2026년 8월 7일 미국 시장 마감 기준 팔란티어 주가는 172.01달러를 기록했습니다.
8월 3일 종가가 125.65달러였다는 점을 고려하면 실적 발표 이후 단기간에 약 38% 상승한 수준입니다.
| 구분 | 주가 |
|---|---|
| 8월 3일 종가 | 125.65달러 |
| 8월 4일 종가 | 약 162.66달러 |
| 8월 7일 종가 | 172.01달러 |
| 실적 발표 이후 상승폭 | 약 +38% |
이번 주가 상승은 실적 발표 직후 투자자들의 기대가 크게 높아졌음을 보여줍니다.
하지만 여기서 중요한 문제가 하나 있습니다.
좋은 기업과 좋은 주식 가격은 항상 같은 의미가 아니라는 점입니다.
기업의 실적이 크게 개선됐더라도 주가에 이미 높은 성장 기대가 반영돼 있다면 앞으로 추가 상승을 위해서는 계속해서 시장의 기대를 넘어서는 실적이 필요합니다.
팔란티어 주가 전망, 긍정적인 요인
팔란티어 주가 전망을 긍정적으로 보는 가장 큰 이유는 미국 상업 부문의 성장입니다.
1. 미국 상업 사업의 고성장
미국 상업 매출은 2분기에 전년 대비 149% 증가했습니다.
정부 부문에 의존했던 과거와 달리 기업 고객이 빠르게 늘어나고 있다는 점은 장기적인 성장 기반을 넓혀주는 요소입니다.
2. 기존 고객의 사용 확대
NDR이 157%까지 올라왔다는 것은 기존 고객이 팔란티어 플랫폼을 더 많이 활용하고 있다는 의미입니다.
단순히 신규 고객을 확보하는 것보다 기존 고객이 플랫폼 사용 범위를 확대하는 구조가 만들어지는 것이 장기적인 매출 안정성 측면에서 유리할 수 있습니다.
3. AI 플랫폼 수요 확대
기업들이 생성형 AI를 실제 업무에 적용하려면 AI 모델뿐 아니라 데이터 연결, 보안, 권한 관리, 업무 프로세스 구축 등이 필요합니다.
팔란티어는 AIP와 Foundry를 통해 이러한 영역을 하나의 플랫폼으로 연결하려고 합니다.
AI 모델 자체가 빠르게 보편화될수록 오히려 AI를 실제 기업 업무에 연결하는 소프트웨어의 중요성이 커질 가능성이 있습니다.
4. 높은 수익성
조정 영업이익률이 62%까지 상승했다는 점도 중요한 부분입니다.
고성장 기업이면서 동시에 높은 영업이익률을 기록하고 있다는 것은 팔란티어의 사업 구조가 상당히 높은 수익성을 갖추고 있음을 보여줍니다.
팔란티어 주가 전망, 위험 요인
반대로 팔란티어 주가가 계속 상승하기 위해서는 해결해야 할 문제도 있습니다.
1. 높은 밸류에이션
밸류에이션(Valuation)은 기업의 실적이나 자산에 비해 현재 주가가 어느 정도 수준에 거래되고 있는지를 평가하는 개념입니다.
팔란티어는 실적 성장률이 매우 높지만 그만큼 시장의 기대도 높습니다.
주가가 급등한 이후에는 앞으로 실적이 좋아지는 것만으로는 부족하고 시장의 예상보다 더 좋은 성장세를 계속 보여줘야 할 가능성이 있습니다.
2. 미국 시장 의존도
2025년 기준 팔란티어 매출의 약 74%가 미국 고객에서 발생했습니다.
2026년 2분기에도 미국 상업 부문이 폭발적인 성장을 기록한 반면 국제 상업 부문은 26% 성장에 그쳤습니다.
미국 시장의 성장세가 계속된다면 문제가 크지 않을 수 있지만, 미국 정부 지출이나 기업의 AI 투자 사이클이 둔화될 경우 매출 성장률에도 영향을 줄 수 있습니다.
3. FDE 인력 확장 문제
팔란티어의 플랫폼은 단순히 소프트웨어를 판매하고 끝나는 구조와 차이가 있습니다.
고객사의 실제 업무에 맞춰 플랫폼을 구축하고 AI를 적용하기 위해 FDE(Forward Deployed Engineer)라는 현장 배치 엔지니어가 중요한 역할을 합니다.
문제는 수요가 급증할수록 이 인력을 빠르게 늘려야 한다는 것입니다.
회사의 성장 속도를 유지하기 위해 인력 채용과 외부 파트너 활용이 늘어난다면 장기적으로 수익성이나 서비스 품질에 영향을 줄 가능성도 있습니다. 첨부 자료에서도 FDE 확장이 향후 성장의 중요한 병목 요소로 지적되고 있습니다.
팔란티어 증권사 목표주가 비교
팔란티어의 목표주가는 증권사마다 상당한 차이를 보입니다.
실적 발표 직전 공개된 주요 목표주가를 보면 Baird와 Oppenheimer는 200달러, Wedbush는 230달러를 제시했습니다. 당시 시장에서 집계된 12개월 평균 목표주가는 약 182.20달러, 최고 목표주가는 255달러였습니다.
| 증권사 | 목표주가 | 의견 | 시점 |
|---|---|---|---|
| Baird | 200달러 | Outperform | 2026년 7월 |
| Oppenheimer | 200달러 | Outperform | 2026년 7월 |
| Wedbush | 230달러 | Buy | 2026년 6월 |
| 시장 평균 | 182.20달러 | Buy | 최근 3개월 기준 |
| 시장 최고 | 255달러 | – | 최근 3개월 기준 |
다만 목표주가는 고정된 가격이 아닙니다.
실적 발표 이후 애널리스트들이 전망치를 빠르게 수정할 수 있기 때문에 실적 발표 이전 목표주가와 이후 목표주가를 구분해서 볼 필요가 있습니다.
실제로 최근 시장에서는 Citi가 실적 발표 이후 목표주가를 200달러에서 245달러로 상향했다는 자료도 나오고 있으며, BofA의 목표주가 255달러도 시장에서 다시 주목받고 있습니다.
따라서 목표주가 하나만 보고 팔란티어의 적정 주가를 판단하기보다는 목표주가 범위와 그 안에 포함된 성장 가정을 확인하는 것이 중요합니다.
팔란티어 주가에서 앞으로 확인해야 할 지표
향후 팔란티어 주가 전망을 판단할 때는 다음 지표를 지속적으로 확인할 필요가 있습니다.
1. 미국 상업 매출 증가율
현재 팔란티어 성장의 가장 중요한 축입니다. 149%라는 높은 성장률이 얼마나 오래 유지되는지가 핵심입니다.
2. NDR
현재 157%까지 상승한 NDR이 유지되는지 확인해야 합니다. NDR이 하락하기 시작하면 기존 고객의 추가 구매 속도가 둔화되고 있다는 신호가 될 수 있습니다.
3. RPO 증가율
현재 RPO는 전년 대비 103% 증가했습니다. 계약 잔고가 계속 빠르게 증가한다면 향후 매출 성장에 대한 가시성이 높아질 수 있습니다.
4. 국제 상업 성장률
미국 시장에 집중된 성장 구조를 얼마나 완화할 수 있는지도 중요합니다.
5. 영업이익률
현재 62%에 달하는 높은 조정 영업이익률이 인력 확대 이후에도 유지될 수 있는지를 확인해야 합니다.
팔란티어 주가 전망을 종합하면
팔란티어의 2026년 2분기 실적은 상당히 강했습니다.
매출은 93% 증가했고 미국 상업 매출은 149% 증가했습니다. 조정 영업이익률은 62%까지 상승했고, NDR은 157%, RPO는 49억 달러로 늘었습니다.
무엇보다 중요한 것은 단순한 실적 증가가 아니라 신규 고객 증가와 기존 고객의 사용 확대가 동시에 나타나고 있다는 점입니다.
이러한 지표만 놓고 보면 팔란티어의 기업 펀더멘털은 상당히 긍정적인 방향으로 움직이고 있습니다.
반면 주가 측면에서는 신중한 접근도 필요합니다.
실적 발표 이후 주가가 단기간에 약 38% 상승하면서 시장의 기대 수준도 크게 높아졌기 때문입니다. 이제는 단순히 “실적이 좋다”는 것보다 앞으로도 시장이 기대하는 높은 성장률을 계속 유지할 수 있는지가 중요해졌습니다.
특히 미국 상업 성장률, NDR, RPO, 영업이익률, 국제 사업 성장률을 함께 확인할 필요가 있습니다.
결국 팔란티어 주가의 중장기 방향은 AI 시장의 성장 자체보다 팔란티어가 기업의 AI 도입 과정에서 얼마나 지속적인 경쟁우위를 확보할 수 있는지, 그리고 현재의 높은 밸류에이션을 정당화할 만큼 성장률을 유지할 수 있는지에 달려 있다고 볼 수 있습니다.
투자 유의사항
팔란티어는 높은 성장률과 수익성을 동시에 보여주고 있지만 주가 변동성 역시 큰 성장주입니다.
특히 실적 발표 이후 단기간에 주가가 크게 상승한 만큼 향후 실적이 시장 기대치를 밑돌 경우 주가 조정폭이 확대될 가능성도 있습니다.
또한 증권사 목표주가는 미래 실적에 대한 추정치일 뿐 실제 주가를 보장하는 가격이 아닙니다.
따라서 팔란티어 투자 여부를 판단할 때는 단순히 목표주가의 상승 여력만 보기보다 매출 성장률, 미국 상업 고객 증가, NDR, RPO, 영업이익률, 밸류에이션을 함께 살펴보는 것이 중요합니다.
현재 팔란티어는 “성장 가능성이 높은 기업”이라는 평가와 “높은 기대가 주가에 이미 상당 부분 반영됐다”는 평가가 동시에 존재하는 종목입니다.
앞으로의 주가 방향을 결정하는 핵심은 결국 현재의 폭발적인 AI 수요를 실제 매출과 이익으로 얼마나 오래 전환할 수 있느냐에 달려 있을 것입니다.
본 글은 특정 종목에 대한 매수·매도를 추천하지 않으며, 정보 제공을 목적으로 작성되었습니다. 투자 판단과 그에 따른 손익은 전적으로 투자자 본인의 책임입니다. 언급된 기업의 주가는 시장 상황에 따라 큰 폭으로 변동할 수 있으며, 투자 원금의 손실 가능성이 있습니다. 투자 결정 전 최신 공시 자료와 전문가의 의견을 함께 참고하시기 바랍니다.
blissnity


댓글 0
첫 댓글을 남겨보세요.